


Trois évolutions survenues dans la première moitié d’octobre 2026 redessinent la base de coûts de toute opération de profilage à froid qui achète du feuillard ou vend des profilés sur les marchés d’exportation. Aux États-Unis, les prix du coil laminé à chaud ont prolongé un rallye d’un mois après qu’un arrêt de ligne de réchauffage a resserré l’offre intérieure. En Chine, le coil galvanisé s’est maintenu dans une fourchette étroite autour de 4 000 RMB la tonne, le soutien des coûts se heurtant à des commandes d’après-fête lentes. En Europe, la Commission européenne a publié le prix du certificat CBAM du troisième trimestre à 82,32 € par tonne de CO2, le chiffre trimestriel le plus élevé depuis le début du régime définitif en janvier. Aucun de ces mouvements n’est spectaculaire à lui seul. Ensemble, ils définissent l’environnement d’achat et de tarification du dernier trimestre 2026, et récompensent les fabricants qui planifient leurs achats de coil et leurs documents d’exportation avant leurs concurrents.
Le coil laminé à chaud américain prolonge son rallye d’octobre
Steel Market Update a placé la moyenne domestique du coil laminé à chaud à 1 280 $ la tonne courte pour la semaine du 15 octobre, en hausse de 10 $ par rapport à la semaine précédente et de 40 $ par rapport au mois précédent. Le marché à terme a été plus rapide : à la clôture du 12 octobre, les contrats à terme CME du quatrième trimestre sur le coil laminé à chaud s’échangeaient à 1 295 $ la tonne courte, soit +63 $ sur un mois, et la courbe forward 2027 a progressé de 80 $ par rapport à septembre. Le déclencheur a été la perte d’une ligne de réchauffage dans une grande usine du Sud, qui a retiré de la capacité de conversion de brames alors que les stocks des centres de service étaient déjà bas.
Le côté ferraille du marché confirme qu’il s’agit d’un mouvement tiré par l’offre et non par la spéculation. L’écart entre le coil laminé à chaud et la ferraille busheling de première qualité s’est creusé pour le treizième mois consécutif en octobre et se situe à un plus haut pluriannuel : le coil à 1 280 $ la tonne courte contre 480 $ la tonne longue pour le busheling. Les usines maintiennent la discipline des prix parce que les carnets de commandes le permettent, et les offres d’importation apportent peu de soulagement, les volumes d’importation de coil ayant fortement reculé cette année dans le cadre tarifaire actuel. Les acheteurs qui attendent une correction rapide évoluent dans ce contexte.
Pour les opérations de profilage en Amérique du Nord, la conséquence pratique est que les offres de feuillard se raffermissent plus vite que les prix des profilés finis ne peuvent être renégociés. Les fabricants sous contrat qui proposent des lisses, des planchers ou des éléments de charpente avec une validité de 60 à 90 jours courent un risque réel de marge lorsque le substrat bouge de 40 $ la tonne en un mois. Deux habitudes limitent cette exposition : proposer une clause d’indexation des matières premières liée à une évaluation publiée du coil HR, et conserver 4-6 semaines de coil pour les sections qui tournent en continu, comme les programmesCZ purlin, plutôt que d’acheter au comptant pour chaque commande.
Le coil galvanisé chinois se maintient près de 4 000 RMB la tonne
Le marché chinois du coil galvanisé, qui fixe le prix de référence d’une grande partie du feuillard d’exportation alimentant les lignes de profilage en Asie du Sud-Est, au Moyen-Orient et en Afrique, a évolué latéralement au cours de la première moitié d’octobre. Les évaluations de marché basées sur Mysteel placent le coil galvanisé domestique autour de 4 000 RMB la tonne, niveau testé à plusieurs reprises depuis le début de l’année. Les prix du zinc restent fermes et les substrats laminés à chaud et à froid sous-jacents montrent un potentiel de baisse limité, de sorte que le plancher de coût est solide. Ce qui manque, c’est la demande : les commandes finales après la fête nationale sont revenues lentement, et les stocks élevés plafonnent tout mouvement haussier.
Le commerce d’exportation fait face à une contrainte supplémentaire. Les mesures antidumping sur plusieurs marchés de destination continuent de compliquer les expéditions directes de coil revêtu chinois, ce qui pousse davantage de flux vers la transformation dans des pays tiers et vers l’expédition de profilés finis ou semi-finis au lieu de feuillard brut. Pour les fabricants étrangers achetant du feuillard galvanisé chinois, le marché latéral est en réalité une bonne nouvelle pour le budget : les coûts d’intrants du quatrième trimestre sont plus prévisibles qu’à tout moment depuis 2023, et des contrats de coil à prix fixe pour livraison en novembre et décembre peuvent être conclus sans prime de risque importante.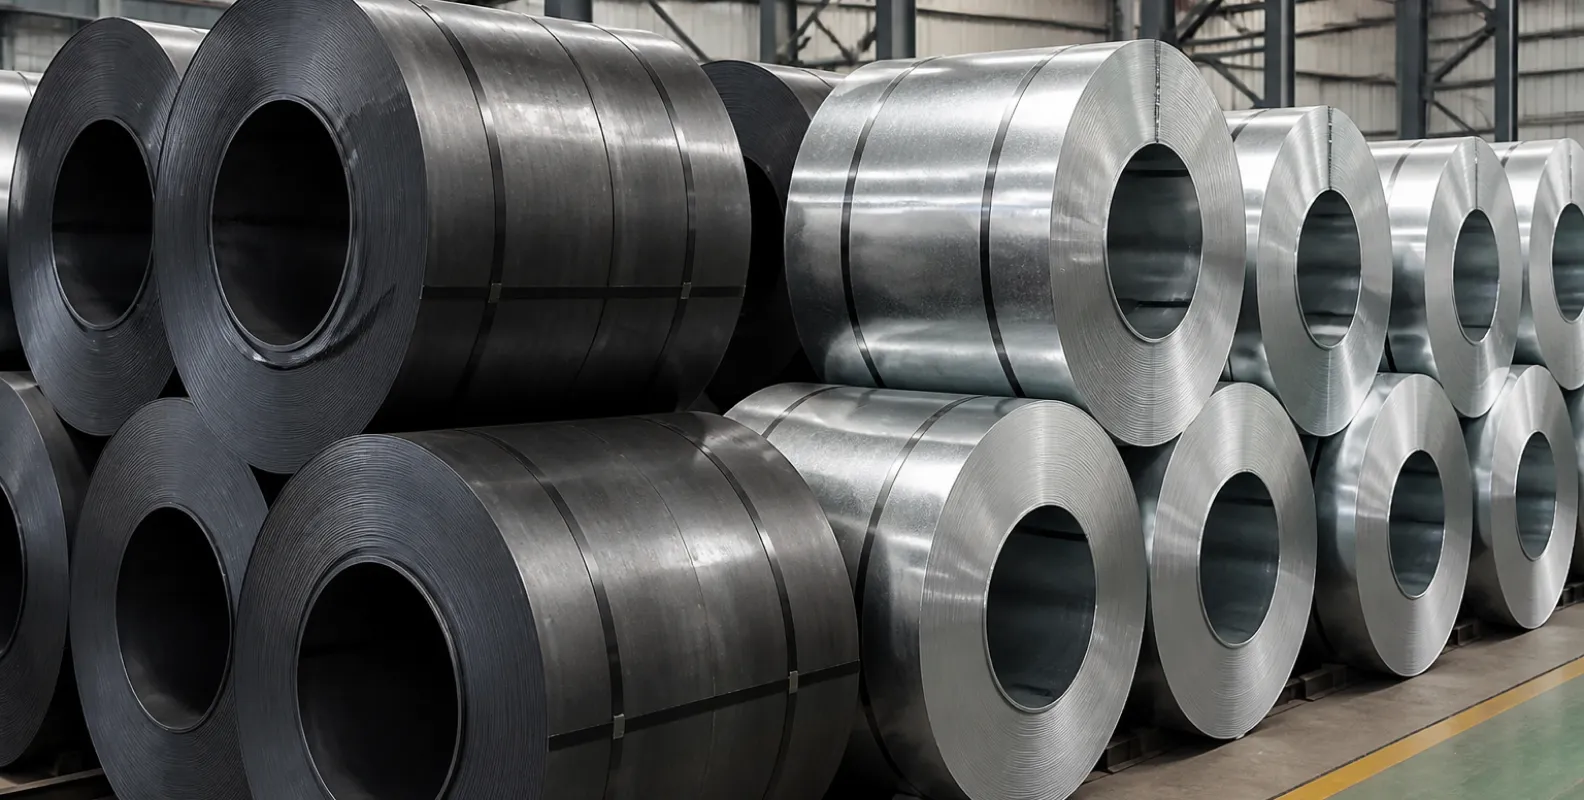
Le trimestre en un coup d’œil
| Marché | Lecture de mi-octobre 2026 | Direction | Principal moteur |
|---|---|---|---|
| Coil laminé à chaud américain | 1 280 $ la tonne courte ; contrats Q4 à 1 295 $ | Hausse | Arrêt d’usine, stocks faibles |
| Coil galvanisé chinois | Environ 4 000 RMB la tonne | Latéral | Soutien des coûts contre demande lente |
| Certificat CBAM UE (T3) | 82,32 € par tonne de CO2 | Hausse | Prix des enchères EU ETS |
Le prix du certificat CBAM de l’UE atteint 82,32 € au troisième trimestre 2026
La Commission européenne a publié le 5 octobre le prix du certificat CBAM du troisième trimestre à 82,32 € par tonne de CO2, contre 75,36 € au premier trimestre et 75,28 € au deuxième. Le mécanisme carbone aux frontières est en régime définitif depuis le 1er janvier 2026, et chaque tonne de carbone incorporé dans les importations de fer et d’acier couvertes porte désormais une obligation financière qui s’accumule au fil de l’année, même si les certificats ne seront vendus qu’en février 2027.
Les points de conformité qui comptent ce trimestre
- Le seuil de minimis de 50 tonnes exempte les petits importateurs, mais tout importateur au-dessus doit obtenir le statut de déclarant CBAM autorisé, et les obligations s’appliquent à toutes les importations de l’année civile une fois le seuil franchi, pas seulement au tonnage excédentaire.
- Les données réelles d’émissions de l’installation productrice doivent être vérifiées par un vérificateur tiers accrédité. Lorsque des données vérifiées ne sont pas disponibles, les valeurs par défaut de la Commission s’appliquent ; elles sont fixées à l’extrémité haute de l’intensité d’émissions observée, ce qui valorise le carbone au pire scénario.
- La première déclaration annuelle couvrant les importations 2026, avec remise des certificats, doit être déposée le 30 septembre 2027. Les données actuellement rassemblées sur les expéditions quittant les usines constitueront le contenu de cette déclaration.
Le prix trimestriel du certificat compte même si aucun certificat n’est vendu cette année. C’est le chiffre que les importateurs utilisent pour provisionner leur obligation 2026, et à 82,32 € la ligne carbone d’une tonne d’acier d’origine haut fourneau ajoute désormais environ 150 € ou plus au coût rendu aux intensités d’émissions par défaut typiques. Ce chiffre bouge avec les enchères EU ETS, si bien que les acheteurs européens ont commencé à traiter le risque carbone comme un risque de change : quelque chose à intégrer dans les contrats plutôt qu’à absorber au moment de la déclaration.
C’est dans les valeurs par défaut que réside le coût réel pour les chaînes d’approvisionnement non préparées. Un importateur européen achetant des profilés structurels ou des glissières à un fournisseur sans données d’émissions vérifiées sera facturé sur les valeurs par défaut, et cette surcharge apparaît de plus en plus dans les négociations d’achat comme une décote ou une condition préalable de documentation. Les exportateurs capables de remettre à leurs clients européens un jeu de données d’émissions au niveau de l’installation, prêt pour vérification, au quatrième trimestre 2026 protègent leurs carnets de commandes 2027.
Ce que cela signifie pour les opérations de profilage
Le fil conducteur des trois sujets est que le risque de coût s’est déplacé du prix de l’acier lui-même vers la structure qui l’entoure : clauses d’indexation en Amérique du Nord, routage des exportations en Asie et documentation carbone en Europe. Les fabricants exploitant des lignes demachine de profilage de glissières de sécurité routièreou des lignes de tubes et profilés vendent sur des marchés de projets où le prix de l’acier n’est qu’une ligne du coût rendu, et les données d’octobre indiquent que les autres lignes bougent.
Trois actions conviennent à la plupart des opérations ce trimestre. Premièrement, fixez dès maintenant la couverture coil du quatrième trimestre, pendant que la référence d’exportation chinoise est stable et avant que le rallye américain ne se diffuse dans le sentiment mondial sur les plats. Deuxièmement, si vous vendez des profilés ou des machines dans l’UE, traitez les données d’émissions vérifiées comme un document de vente, au même titre qu’un certificat d’usine, et constituez le jeu de données pendant la production 2026 plutôt que de le reconstruire en 2027. Troisièmement, revoyez les durées de validité des offres et les clauses matières premières au regard de la volatilité actuelle : 40 $ la tonne courte en un mois effacent la marge d’un contrat de glissière ou de lisse serré. Les entreprises qui investissent dans leur propre capacité de production ce cycle constatent aussi qu’une ligne moderne demachine de profilage automatique, avec suivi de l’utilisation des matériaux et enregistrement des données par pièce, rend le contrôle des coûts et la tenue des registres carbone nettement plus faciles que sur des équipements anciens.
Planifiez votre investissement de ligne 2027 avec les données de marché actuelles
THRONCH suit les marchés du coil et la politique commerciale dans les régions où nos machines sont expédiées, car les décisions de configuration de ligne, de la capacité du dévidoir à la spécification du chariot à coil, dépendent de l’approvisionnement en feuillard que vous achèterez réellement. Si vous planifiez une ligne de lisses, de glissières ou de tubes pour 2027, envoyez-nous vos profilés cibles et votre marché, et nos ingénieurs vous renverront une configuration avec une image réaliste des matières premières et de la conformité pour votre région. Contactez-nous à amy@thronch.com.
-

THRONCH
Fabricant de machines de profilage à froid
THRONCH est un fabricant direct, spécialisé dans les lignes de profilage à froid personnalisées et les ensembles de machines pour tubes soudés. Fort de plus de dix ans d'expérience en ingénierie, nous partageons des insights techniques et fournissons des équipements de haute précision.



